


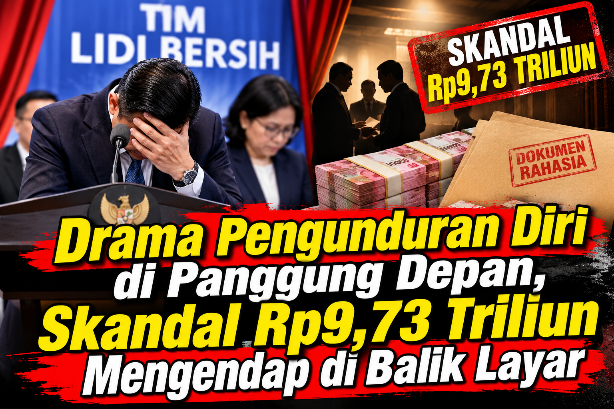
Opini: Proyek Kementerian PU dan Ilusi Akuntabilitas Dua Dekade
Pernyataan publik mengenai reformasi birokrasi dan tindakan tegas di tubuh kementerian sering kali menyita perhatian media. Namun, ketika angka-angka resmi Badan Pemeriksa Keuangan (BPK) dibuka ke permukaan, narasi dramatis tersebut berhadapan langsung dengan realitas angka yang menguji sejauh mana transparansi dan akuntabilitas benar-benar diterapkan.
Laporan Indonesian Audit Watch (IAW) mengenai dokumen pemeriksaan BPK di Kementerian Pekerjaan Umum (PU) periode 2005 hingga Semester I-2025 memperlihatkan kesenjangan mendasar antara tindakan administratif di ruang publik dan pembenahan tata kelola di tingkat sistemik.
Bedah Data: Fakta Angka dan Realitas Lapangan
Akumulasi pengawasan keuangan negara pada proyek-proyek infrastruktur mencatatkan data substantif yang memerlukan pembedahan secara rasional:
| Indikator Pengawasan BPK | Nilai / Jumlah | Keterangan & Catatan Analitis |
|---|---|---|
| Total Temuan Pemeriksaan (2005–2025) | 2.186 temuan / Rp9,73 Triliun | Tersebar dalam 256 Laporan Hasil Pemeriksaan (LHP) selama dua dekade. |
| Total Rekomendasi BPK | 4.778 rekomendasi / Rp7,23 Triliun | Mencakup kewajiban pemulihan aset dan perbaikan prosedur. |
| Rekomendasi Bermasalah (Macet) | 823 rekomendasi / Rp3,63 Triliun | 667 rekomendasi belum sesuai ketentuan; 156 belum ditindaklanjuti. |
| Kerugian Negara Belum Selesai | Rp1,38 Triliun (per 30 Juni 2025) | Terjadi tren peningkatan dari Rp1,35 Triliun per akhir 2024. |
Analisis Kritis: Mengapa Akuntabilitas Masih Jauh dari Harapan?
1. Fenomena Gunung Es dalam Pelaporan Publik
Terdapat jarak komunikatif yang signifikan ketika publik hanya disuguhkan angka parsial—seperti narasi penanganan kasus bernilai Rp1 triliun atau gestur politik pengunduran diri pejabat teknis. Mengabaikan akumulasi angka Rp9,73 triliun serta keberadaan 823 rekomendasi yang macet berisiko menyederhanakan masalah pengawasan yang sebenarnya bersifat struktural dan lintas periode anggaran.
2. Kelemahan Respon Administratif vs Mekanisme Hukum (UU No. 15/2004)
Pasal 20 ayat (3) Undang-Undang Nomor 15 Tahun 2004 tentang Pemeriksaan Pengelolaan dan Tanggung Jawab Keuangan Negara mengamanatkan batas waktu 60 hari bagi pejabat untuk menindaklanjuti rekomendasi BPK.
Penggunaan tim ad-hoc internal atau tindakan pengunduran diri struktural, meskipun memiliki efek jera psikologis, bukan merupakan penghentian kewajiban hukum. Tanpa pembentukan Majelis Pertimbangan Penyelesaian Kerugian Negara atau pelimpahan temuan yang mengandung indikasi pidana ke Aparat Penegak Hukum (APH), langkah-langkah yang diambil berisiko berhenti sebagai resolusi komunikasi publik semata.
3. Beban Sistemik Proyek Infrastruktur
Keberadaan ribuan temuan yang bertahan selama dua dekade mengindikasikan bahwa persoalan teknis pengadaan barang/jasa, mutu pengerjaan fisik, dan penyimpangan penganggaran tidak berdiri sendiri pada satu era kepemimpinan. Ini menunjukkan adanya kerentanan pada fungsi pengawasan internal (Inspektorat Jenderal) yang cenderung reaktif alih-alih preventif.
Catatan Penutup
Akuntabilitas pengelolaan anggaran negara tidak diukur dari seberapa riuh tindakan disiplin diumumkan, melainkan dari seberapa patuh kementerian mengembalikan kerugian negara dan menyelesaikan rekomendasi audit secara akurat.
Selama rekomendasi BPK senilai triliunan rupiah masih tertahan dalam status “belum ditindaklanjuti”, pembenahan di sektor pembangunan infrastruktur akan terus dibayangi pertanyakan dasar: apakah sistem pengawasan sedang diperbaiki, atau sekadar dikelola untuk konsumsi panggung depan?
Komentar